No entanto, o ajuste teve um custo social e um custo econômico significativos. O processo dependeu mais de aumentos de impostos do que de reestruturação das despesas ou de políticas de estímulo ao investimento, sendo que as metas de privatização foram em grande parte não cumpridas. As “três instituições” [FMI, Comissão Europeia e Banco Central Europeu] insistiram na realização de um ajuste fiscal excessivo e rápido, ignorando seu impacto sobre o crescimento, o emprego, a coesão social, as receitas tributárias e o efeito bola de neve (isto é, a diferença entre a taxa de juro nominal real sobre a dívida pública e a taxa de crescimento nominal, um fator determinante significativo da dinâmica do índice de endividamento). Entre 2008 e 2016, a Grécia perdeu mais de 25% do seu PIB, a taxa de desemprego aumentou 16%, os índices de desigualdade e pobreza dispararam, os investimentos entraram em colapso e ocorreu uma imensa fuga de cérebros. Assim, enquanto que a estabilização macroeconômica e a reforma bancária em última análise foram bem sucedidas, o custo em termos de produção perdida, coesão social e capital físico e humano de longo prazo foi imenso.
Trecho retirado de “Lições da Crise da Dívida Soberana da Grécia”, palestra proferida pelo presidente do Banco Central da Grécia, Yannis Stournaras, em 7 de novembro de 2025 em Atenas.
Mais de 500.000 pessoas protestaram na França no sábado [18 de outubro] e elas estavam em sua maioria sem máscaras e eram brancas. Elas estavam enfurecidas, como em outros países, pelo custo de vida e pelos serviços públicos ruins. Elas querem mais subsídios aos combustíveis, maiores gastos com a educação, mais ajuda financeira.
Trecho retirado do editorial “A agonia da Europa Liberal”, publicado na edição da revista The Economist em 24 de outubro
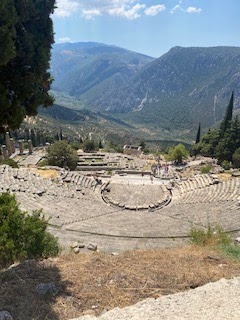
Prezados leitores, há duas semanas relatei neste meu humilde espaço minha visita ao sítio arqueológico de Delfos, na Grécia. Aquela viagem também incluiu uma curta passagem por Vézelay, uma vila no centro norte da França, a 186 km de Paris, no departamento de Yonne. A grande atração do local é a basílica, cuja construção foi iniciada no final do século XI. Foi em Vézelay que São Bernardo pregou a segunda cruzada em 1146, perante o rei Luís VII. Hoje a basílica é patrimônio cultural da humanidade e atrai pessoas que estão percorrendo o caminho de Compostela, pois ele passa por lá.
Não estava lá para caminhar, mas eu percorri um pequeno trecho do caminho no meio da floresta. O calor era imenso e eu e meu companheiro acabamos ficando sem água. No exato local em que São Bernardo pregou, já fora dos muros da cidade medieval, há um convento franciscano e lá nós fomos socorridos por um frade que nos deu de beber e ainda nos deu uma garrafa de água. Foi o suficiente para chegarmos à vizinha Arquins, que também tem uma igreja, a qual permanece fechada, apesar de ter sido local de congregação de peregrinos na época medieval.
Nos dias em que fiquei em Vézelay, meu ansiado momento de felicidade era caminhar no final do dia por uma estrada que percorre os muros da cidade. O silêncio era imenso e eu apreciava as árvores que nessa época do ano são tão verdes quanto é possível serem na Europa, o que não é muita coisa em comparação com o verde retinto dos trópicos.
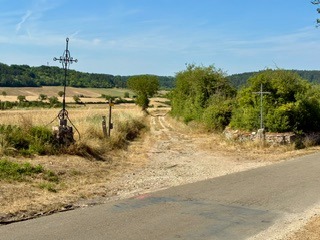
Vézelay também conta com um Museu de Arte, que inclui até obras de Picasso (1881-1973), uma ótima livraria e bons restaurantes onde comi boeuf bourguignon. Enfim a vila ofereceu a nós aquilo que esperamos da França, comida e cultura. Por outro lado, as grandes cidades da França nos deixaram má impressão. No aeroporto de Orly o ar-condicionado não dava conta do calor e na estação de trem de Dijon nem ar-condicionado havia, o que transformou a espera em tortura, ainda mais porque os trens não vinham no horário. Enfim, vê-se que há uma deterioração da infraestrutura do país. Há razões para isso se considerarmos as finanças públicas.
De acordo com os dados do INSEE (Instituto Nacional de Estatísticas e Estudos Econômicos) da França, a dívida pública atingiu a marca de 115,7% do PIB em 2025, com um déficit primário (saldo de receitas e despesas sem contar os juros da dívida) de 2,9% do PIB em 2025, e o PIB recuou 0,1% nos últimos doze meses. De acordo com a Agence France Tresor, no segundo trimestre de 2026 59,7% da dívida do governo francês era detida por estrangeiros. Baixo crescimento e dívida alta, o que diminui a capacidade de investimento do Estado em infraestrutura, desestimulando ainda mais o investimento e diminuindo as perspectivas de crescimento econômico.
Não é de se admirar que o povo vá às ruas para reclamar da situação de penúria dos serviços públicos, conforme o editorial da The Economist mencionado na abertura deste artigo. O povo enfurecido não só quebrou o vidro das lojas para roubar bolsas Louis Vuitton, tênis Nike, mas queimou patinetes elétricos e a prefeitura de Limoges, o que fez a torre e o teto do prédio do século 19 desabarem. Em meio a essas manifestações, o presidente Emmanuel Macron foi ao Golfo Pérsico, provavelmente para falar com os credores dos títulos franceses e pedir-lhes que não entrem em pânico e comecem a vender as obrigações do Tesouro francês, mas ao contrário, emprestem mais dinheiro à combalida França.
De acordo com o economista Charles Gave, que tem um podcast semanal sobre economia, há duas alternativas para resolver o problema das finanças públicas do país e decidir entre uma e outra dependerá de quem será escolhido para ser sacrificado. A primeira alternativa, que deveria ser implementada imediatamente, é o país sair do euro e voltar ao franco. Haverá desvalorização da moeda nacional e os credores que emprestaram em euro para a França sofrerão perdas porque serão pagos em uma moeda que vale menos. Por outro lado, a adoção do franco permitirá às empresas tornarem-se mais competitivas, favorecendo as exportações. Havendo crescimento econômico as receitas do governo aumentam e se houver um corte de despesas públicas que não contribuem para o aumento do PIB, um reequilíbrio fiscal poderá ser conseguido sem que a população seja sacrificada.
A segunda alternativa foi aquela que a Grécia foi obrigada a adotar em 2010, quando constatou-se a incapacidade do governo de pagar a dívida pública. Conforme explicado na palestra de Yannis Stournaras citada na abertura deste artigo, o FMI, a Comissão Europeia e o Banco Central Europeu impuseram medidas de austeridade para garantir a geração de um superávit primário e o pagamento da dívida. O ajuste fiscal necessário para passar de um déficit primário de 10,1% em 2009 para um saldo positivo de mais de 4% em 2018 exigiu o aumento de impostos e o corte brutal de despesas sociais: os salários dos funcionários públicos e os benefícios previdenciários foram diminuídos de uma hora para a outra. Sem possibilidades de emprego em um país que perdeu 25% do PIB em oito anos, os jovens gregos emigraram para outros países da Europa e essa fuga de cérebros teve e terá impactos sobre as perspectivas da Grécia de gerar crescimento econômico no longo prazo. Por outro lado, o país permaneceu com o euro e os credores não levaram calote.
A escolha do bode expiatório na França – credores estrangeiros ou população francesa – dependerá do equilíbrio das forças políticas – e se o povo vai conseguir eleger em 2027 alguém que não queria rifá-lo ou que faça o jogo dos financistas. Nenhuma opção é livre de riscos: dar calote nos credores internacionais significará privar-se de financiamento externo por alguns anos e depois só consegui-lo mediante pagamento de altas taxas de juros; cortar o dinheiro que paga os serviços públicos para fazer o ajuste fiscal cria o risco de mais convulsão social.
Prezados leitores, as finanças públicas do Brasil, conforme mostrei na semana passada, não estão tão periclitantes como a da França, mas o problema terá que ser enfrentado de qualquer jeito. Se o governo federal agir logo poderá ter mais margem de manobra do que se for obrigado a agir por absoluta falta de fontes de financiamento se os credores do governo brasileiro, que não são estrangeiros como no caso da França, decidirem não mais emprestar por risco de calote. Qual o caminho que as autoridades federais escolherão? Aumentar impostos e não cortar despesas que pouco contribuem para o PIB para não ferir os interesses de grupos com poder político, como foi feito na Grécia, sacrificando as perspectivas econômicas do país? Ou farão um ajuste equilibrado nas receitas e despesas de modo que os cortes de despesas não causem recessão econômica? Em seu quarto mandato Lula seguirá a receita grega ou a receita que Charles Gave propõe para a França? Aguardemos. No entrementes, torçamos para que a França não siga a triste via-crúcis da Grécia.